El Submarino Jujuy Noticias de Jujuy, Argentina y el mundo
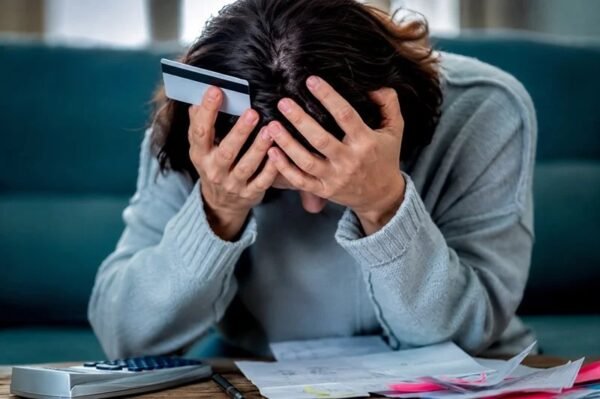
El atraso en el pago de los préstamos tomados por las familias registró un leve retroceso durante septiembre, aunque el alivio responde en buena medida a ajustes contables de los bancos y esconde un fuerte aumento en la reestructuración de deudas.
De acuerdo con el último reporte del Banco Central de la República Argentina, la irregularidad en las financiaciones a hogares se ubicó en el 12,2% del total, frente al 12,8% observado en agosto.
A nivel general, considerando todo el sistema financiero, la morosidad cedió al 7,5% desde el 7,75% del mes previo. Si bien el saldo de deuda impaga cayó un 2,58% en términos reales —marcando el primer descenso desde abril de 2024—, la autoridad monetaria advirtió que este retroceso estuvo influido por el traslado de créditos incobrables a cuentas fuera de balance, una maniobra administrativa que retira de la estadística principal préstamos que siguen sin pagarse.
Como contracara de esa baja nominal, los hogares recurrieron cada vez más a repactar sus vencimientos. En septiembre, los créditos refinanciados escalaron al 3,9% del volumen total prestado a las familias, casi cuatro veces más que el promedio histórico del 1% de los últimos diez años.
Si se observa únicamente el universo de préstamos con atrasos, la porción refinanciada alcanzó el 24,1%, superando ampliamente la media habitual del 16%.

El desglose por tipo de financiamiento muestra realidades dispares
- Préstamos personales: la mora se situó en el 16,6% (0,5 puntos menos que en agosto), pero acumula un salto de 4,6 puntos en los primeros nueve meses de 2026.
- Tarjetas de crédito: los atrasos bajaron un punto mensual hasta el 11,2%, aunque todavía se ubican 1,9 puntos por encima de los registros de enero.
- Créditos prendarios: retrocedieron al 7,8%, frente al 8,2% del mes anterior.
- Líneas ajustadas por UVA: mantuvieron una irregularidad general del 11,6%, pero con un fuerte deterioro en los préstamos personales bajo esta modalidad, donde el incumplimiento trepó al 21,8% (14,2 puntos más que a fines de 2025). En contraste, los hipotecarios en UVA sostuvieron una mora baja del 1,6%.
En el sector corporativo, la irregularidad de los créditos a empresas se mantuvo estable en el 3,8%, con un incremento acumulado de 1,3 puntos en lo que va del año. Dentro de ese segmento, los mayores atrasos se concentraron en los hipotecarios (6,3%) y prendarios (4,7%), seguidos por adelantos en cuenta corriente (3,9%), descuento de documentos (3,7%) y financiación de exportaciones (0,6%).